Defter Tutma ve Muhasebe
Tek düzen hesap planına uygun kayıt, dönem sonu işlemleri ve mali tablolar.
Hizmetler
Tek düzen hesap planına uygun kayıt, dönem sonu işlemleri ve mali tablolar.
KDV, muhtasar, geçici vergi ile yıllık gelir ve kurumlar vergisi beyannameleri.
Ücret bordrosu, giriş–çıkış bildirimleri, aylık prim ve hizmet belgesi, teşvik takibi.
Şahıs ve sermaye şirketlerinde kuruluş, tür değişikliği, devir ve tasfiye.
e-Fatura, e-Arşiv, e-Defter, e-İrsaliye ve e-SMM geçiş ve yönetim süreçleri.
Yönetim raporları, nakit akış tablosu, bütçe takibi ve dönemsel analiz.
İstihdam teşvikleri, yatırım teşvik belgesi ve destek programı başvuruları.
İade dosyasının hazırlanması, listelerin oluşturulması ve süreç takibi.
Kuruluş, bildirim yükümlülükleri, çalışma izni süreçleri ve mevzuata uyum.
Denetim hazırlığı, mutabakat çalışmaları ve belge organizasyonu.
İhbarname sürecinin değerlendirilmesi, uzlaşma başvurusu ve düzeltme talepleri.
Mükellefiyet tesisi ve terki, adres ile faaliyet kodu değişiklikleri, yoklama süreçleri.
Hoşnudiye Mahallesi'ndeki Pakun Başak Plaza'da, No: 341. Belge teslimi ve dönem değerlendirmesi görüşmeleri için randevu oluşturulabilir.
Büro bilgileri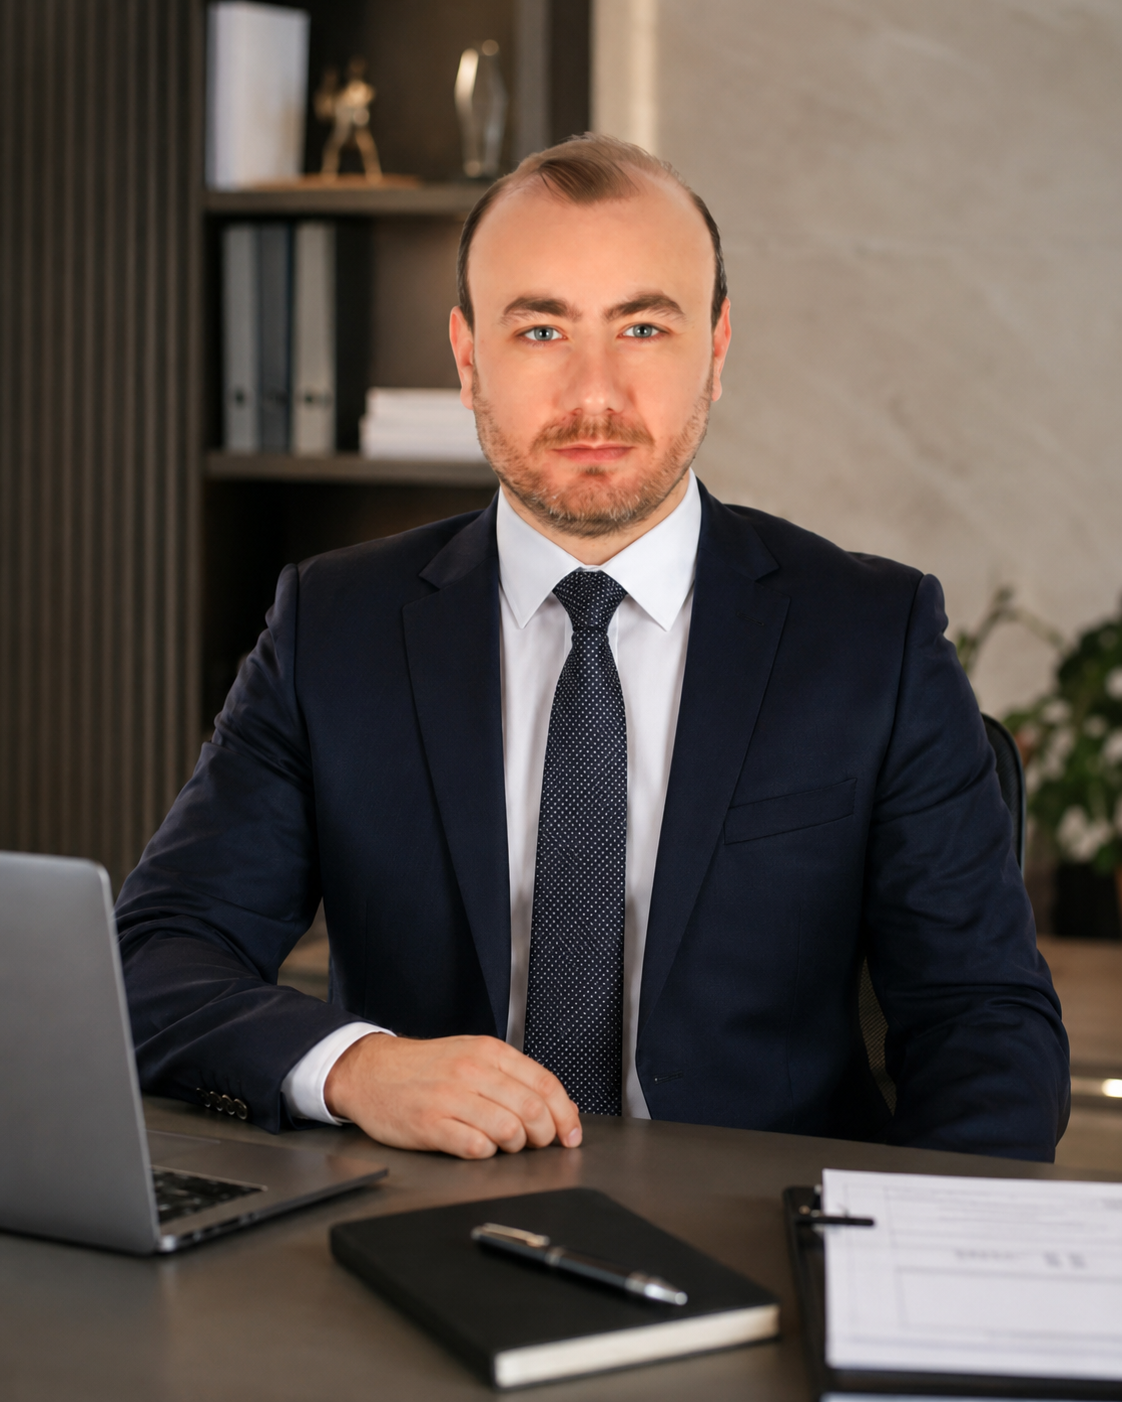
Meslek Mensubu
1989 yılında Eskişehir'de doğdu; ilk ve orta öğrenimini bu şehirde tamamladı. Lisans öğrenimini Dokuz Eylül Üniversitesi ve Anadolu Üniversitesi İşletme bölümlerinde sürdürdü.
SMMM Staja Başlama Sınavı'nı Eskişehir birincisi olarak kazandı; stajını tamamlayarak 2016 yılında Serbest Muhasebeci Mali Müşavir unvanını aldı ve o tarihten bu yana kendi bürosunda faaliyet göstermektedir.
Eskişehir'de çeşitli sivil toplum kuruluşlarında görev ve üyelikleri bulunmaktadır. Evli ve üç çocuk babasıdır.
Vergi Takvimi
| Yükümlülük | Son gün |
|---|---|
| Muhtasar ve Prim Hizmet Beyannamesi | Ayın 26'sı |
| KDV Beyannamesi | Ayın 28'i |
| Form Ba / Bs Bildirimi | Ayın son günü |
| Geçici Vergi Beyannamesi | 2. ayın 17'si |
| Yıllık Gelir Vergisi Beyannamesi | 1 – 31 Mart |
| Kurumlar Vergisi Beyannamesi | 1 – 30 Nisan |
Tablo genel çerçeveyi gösterir. Resmî tarihler için Gelir İdaresi Başkanlığı vergi takvimi esas alınmalıdır.
Duyurular
12 Ağustos 2026 · Vergi
Dönem kapanışından önce tamamlanması gereken mutabakat, stok sayımı ve belge teslimi başlıkları.
Devamını oku →29 Temmuz 2026 · E-Dönüşüm
Aylık ve üç aylık yükleme tercihinin sonuçları ile gecikme hâlinde uygulanan yaptırımlar.
Devamını oku →14 Temmuz 2026 · SGK
Teşvikten yararlanmayı kesintiye uğratan yaygın hatalar ve bildirim sürelerinin takibi.
Devamını oku →S.S.S.
Defter tutma, beyanname verme, bordro ve SGK bildirimleri, şirket kuruluş ve tasfiye işlemleri ile mali tabloların düzenlenmesi 3568 sayılı Kanun kapsamında meslek mensubu tarafından yürütülür.
Karar; öngörülen ciro, kâr marjı, ortak sayısı, sorumluluk tercihi ve faaliyet konusuna göre değişir. Kuruluş maliyeti, vergi yükü ve devam eden yükümlülükler birlikte değerlendirilir.
Vergi Usul Kanunu bakımından beş yıl, Türk Ticaret Kanunu bakımından on yıldır. Uygulamada her iki düzenlemeyi de karşılayacak şekilde on yıllık saklama önerilir.
Ücret, TÜRMOB tarafından her yıl yayımlanan asgari ücret tarifesi esas alınarak; defter türü, belge adedi, personel sayısı ve hizmet kapsamına göre yazılı sözleşmeyle belirlenir.
İletişim
Mevzuat ve gündeme ilişkin paylaşımlar için hesabımızı takip edebilirsiniz.
12 Ağustos 2026 · Vergi
Geçici vergi beyannamesinin sağlıklı hazırlanabilmesi, dönem kapanışından önce tamamlanması gereken bir dizi işleme bağlıdır. Aşağıdaki başlıklar, beyan döneminde yaşanan gecikmelerin büyük bölümünü ortadan kaldırmaktadır.
Döneme ait alış ve satış faturaları, gider belgeleri, banka ekstreleri ve kredi kartı hareketleri, dönem kapanışını izleyen ilk hafta içinde büroya ulaştırılmalıdır. e-Belge kullanan mükelleflerde sistem üzerinden erişilemeyen kâğıt belgelerin ayrıca iletilmesi gerekir.
Cari hesaplar, banka ve kasa bakiyeleri ile ortaklar cari hesabı dönem sonu itibarıyla mutabık hâle getirilmelidir. Mutabakatsız bakiyeler, hem geçici vergi matrahını hem de yıl sonu mali tablolarını doğrudan etkiler.
Döneme ilişkin bordroların kesinleşmiş olması, kıdem ve ihbar karşılıklarının gözden geçirilmesi ve teşvik uygulamalarının doğru dönemde muhasebeleştirilmesi gerekir.
Matrah hesaplanmadan önce kanunen kabul edilmeyen giderler, indirim ve istisnalar ile önceki dönemden devreden zarar tutarları birlikte değerlendirilir. Beyan sonrası düzeltme yerine, beyan öncesi kontrol tercih edilmelidir.
29 Temmuz 2026 · E-Dönüşüm
e-Defter uygulamasına tabi mükelleflerde defterlerin oluşturulması yeterli değildir; beratların Gelir İdaresi Başkanlığı sistemine süresinde yüklenmesi de zorunludur.
Beratlar aylık veya üçer aylık dönemler hâlinde yüklenebilir. Tercih, ilgili hesap dönemi başında yapılır ve dönem içinde değiştirilemez. Üç aylık tercih iş yükünü seyreltmekle birlikte, hataların geç fark edilmesine yol açabildiğinden belge akışı düzenli olmayan işletmelerde aylık yükleme önerilir.
Beratın süresinde yüklenmemesi, defterlerin tasdiksiz sayılması sonucunu doğurabilir ve özel usulsüzlük cezası gündeme gelir. Ayrıca vergi incelemelerinde ispat yükü mükellefe geçer. Bu nedenle yükleme tarihleri, beyanname takvimiyle birlikte izlenmelidir.
Defter ve berat dosyalarının, ikincil bir ortamda da güvenli biçimde saklanması gerekir. Muhafaza yükümlülüğü mükellefe aittir; büro nezdinde tutulan kopyalar bu yükümlülüğü ortadan kaldırmaz.
14 Temmuz 2026 · SGK
İstihdam teşvikleri, işverenin prim yükünü önemli ölçüde azaltır. Ancak yararlanma şartlarının her ay yeniden sağlanması gerekir; tek bir eksik bildirim teşvikin kesilmesine yol açabilir.
Teşviklerin büyük bölümünde; aylık prim ve hizmet belgelerinin yasal süresinde verilmiş olması, tahakkuk eden primlerin süresinde ödenmesi ve kuruma prim, idari para cezası ile bunlara ilişkin gecikme zammı borcunun bulunmaması aranır.
Şartları taşıdığı hâlde teşvikten yararlanılmayan dönemler için, mevzuatta öngörülen süre ve usuller çerçevesinde geriye yönelik başvuru mümkün olabilmektedir. Bu nedenle geçmiş dönem bordrolarının da periyodik olarak gözden geçirilmesi yararlıdır.
Teşvik uygulaması, personel hareketlerine bağlı olarak her ay değişebilir. Büromuz, yararlanılabilecek teşvikleri aylık bordro sürecinde değerlendirmekte ve uygun olanı bildirim öncesinde uygulamaktadır.
Bu yazı genel bilgilendirme amaçlıdır ve mevzuat değişikliklerine tabidir. İşletmenize özel değerlendirme için büromuzla iletişime geçiniz.